
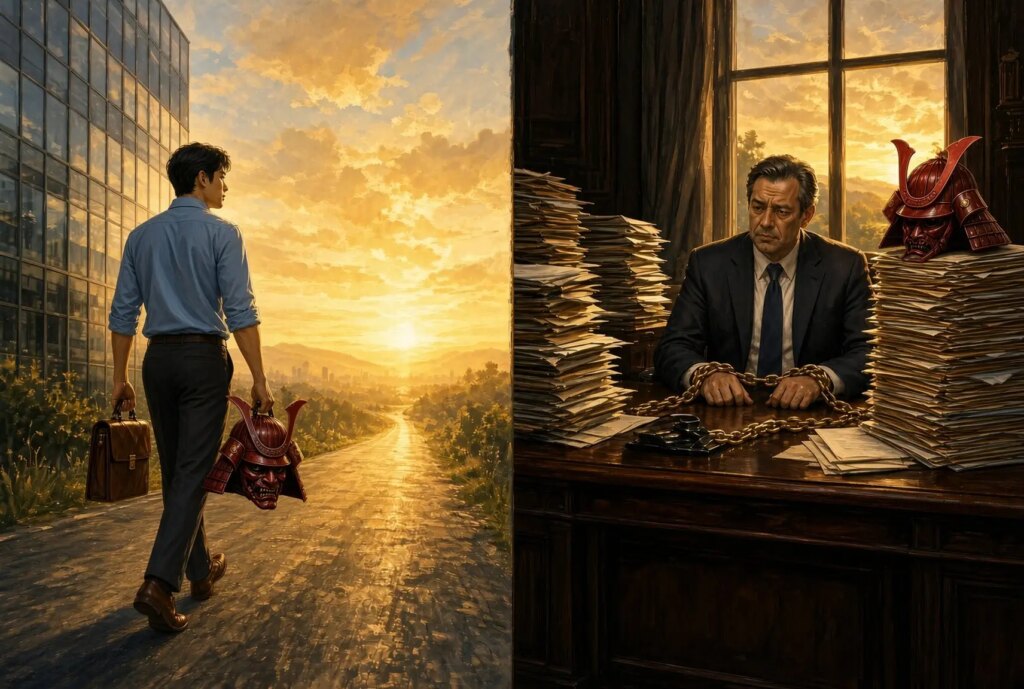
En 2012, deux mois avant mon 35e anniversaire, j’ai organisé mon licenciement après 13 ans de carrière dans la banque d’investissement. À l’époque, c’était la chose la plus risquée que j’aie jamais faite. Allais-je vraiment faire exploser ma carrière alors que ma capacité de gain était sur le point d’augmenter ?
Cela ne semblait pas judicieux. Et si c’était à refaire, j’aurais probablement travaillé encore cinq ans jusqu’à 40 ans pour épargner et investir davantage. Pour prolonger la torture, j’aurais poussé plus fort pour déménager dans une autre ville et transformer le dernier tronçon en aventure.
Mais maintenant que j’ai 14 ans d’expérience dans FIRE et presque 50 ans, j’ai changé d’avis. Prendre sa retraite à 35 ans n’est pas aussi risqué qu’on le croit actuellement.
Parce que si les choses ne fonctionnent pas après un à trois ans à 35 ans, vous pouvez toujours retourner au travail et trouver un autre travail qui vous aspire chaque jour et qui vous fait remettre en question votre but dans la vie.
Deux amis qui ont prouvé que les inconvénients étaient minimes
Un ami a pris sa retraite du secteur bancaire à 33 ans pour devenir boulanger. Elle devait se réveiller à 6 heures du matin et se faire crier dessus quotidiennement par le chef cuisinier. Elle pensait que si elle devait se faire crier dessus d’une manière ou d’une autre, elle pourrait tout aussi bien se faire crier dessus dans la finance et gagner 8 fois plus.
Un autre ami voulait devenir photographe. Elle travaillait sur Facebook et gagnait environ 300 000 $ par an, mais elle ne supportait pas l’effet de l’algorithme sur le cerveau des enfants.
Elle est donc partie et a travaillé en freelance pendant un an. L’argent était terrible, mais elle avait des économies et partit explorer le Cambodge, Taiwan, le Vietnam. Elle a en fait économisé de l’argent à l’étranger parce que le coût de la vie est bien inférieur.
Après un an, elle s’est rendu compte qu’elle ne pouvait pas réussir en tant que photographe professionnelle et est retournée aux grandes technologies pour gagner beaucoup d’argent. L’argent était tout simplement trop beau pour être ignoré. Au diable les enfants !
Les deux amis étaient au début de la trentaine. Tous deux ont trouvé du travail deux ans après avoir fait leur acte de foi. Aucun d’eux n’est dans la rue.
C’est tout le problème à 35 ans. Vous bénéficiez d’un an ou trois de liberté, vous découvrez qui vous êtes, puis vous revenez en arrière et êtes payé. Ce n’est pas vraiment une tragédie.
Prendre sa retraite à 50 ans est extrêmement difficile à cause de ce que vous devez perdre
Je suis dans la dernière année de la quarantaine et je me sens mélancolique de voir le temps passer si vite. J’abandonnerais presque tout pour remonter le temps d’une décennie.
Si j’étais encore dans la finance aujourd’hui, j’élaborerais dès maintenant une stratégie sur la façon de négocier une indemnité de départ et de percevoir toute ma rémunération différée l’année prochaine à 50 ans.
Mais franchement, je ne sais pas si je serais capable d’appuyer sur la gâchette en fonction de ce qui se trouve devant moi.
Avec 15 années d’expérience professionnelle supplémentaires, je suppose que j’aurais déjà été nommé directeur général. Cela signifie un salaire de base d’environ 500 000 $, plus une prime discrétionnaire comprise entre 0 et 2 millions de dollars pour le MD moyen.
Il est beaucoup plus difficile de s’éloigner d’une rémunération totale potentielle de 2,5 millions de dollars que de s’éloigner de 500 000 $, même après ajustement à l’inflation. Les menottes dorées ne se desserrent pas avec le temps. Ils resserrent.
L’inflation liée au mode de vie est la véritable menotte
Voici l’autre chose dont personne ne vous prévient.
Si j’avais gagné en moyenne 1 million de dollars par an pendant une décennie, mon style de vie aurait été gonflé en conséquence. Une maison plus grande. Deux enfants dans une école privée. Un conjoint au foyer. Embaucher des jardiniers, des femmes de ménage et peut-être même des chefs.
La pression pour continuer à subvenir à cette vie serait énorme parce qu’il y aura aussi des frais de scolarité universitaires à venir. Essayer de le financer sans un revenu W-2 et la possibilité d’un gros bonus semblerait presque impossible.
Quand les gens dépendent de toi, l’instinct est de travailler plus fortpas moins.
C’est en partie pourquoi je suis si fascinée par la montée des petits amis et des maris au foyer qui ne travaillent pas du tout. J’aurais pensé que le désir de subvenir aux besoins était inscrit dans l’ADN de chaque homme. Peut-être pas, car chaque personne est différente.
Rembobinez jusqu’à 34 ans, alors que je n’avais presque rien à perdre
Maintenant, permettez-moi de revenir à l’époque où j’avais 34 ans et où je préparais mon évasion.
À l’époque, je n’avais pas d’enfants et une femme qui travaillait. Je ne subvenais pas à ses besoins ni à ceux de deux petits.
Mes deux parents étaient en bonne santé, vivants et récemment retraités grâce à une pension du gouvernement. Je n’ai ressenti aucun stress à l’idée de trouver entre 10 000 et 20 000 dollars par mois pour les soins aux personnes âgées.
C’est encore rare aujourd’hui. Les quelques professionnels de la finance qui écrivent sur les finances personnelles travaillent généralement encore dans une RIA ou un fonds, utilisant le contenu pour attirer des clients. Ce n’est donc pas vraiment destiné à la communauté FIRE.
Plus important encore, à 34 ans, je savais que je pourrais me remettre dans la finance d’ici un an ou deux si j’avais besoin d’argent. Je savais aussi que je pouvais décrocher un poste financier de niveau inférieur dans une startup technologique si je le voulais vraiment. Le risque de ne pas trouver de travail était faible.
À 50 ans, le marché du travail ne veut pas que vous reveniez
À 49 ans, il est beaucoup plus difficile de trouver un emploi bien rémunéré dans cette économie une fois qu’on en perd un.
L’IA a réduit la demande de travailleurs du savoir. Et à 50 ans, il y a tout simplement moins de postes disponibles à votre niveau d’expérience et de compétences qu’il n’y en avait dans la vingtaine et la trentaine.
Donc, si je tirais à 50 ans, je devrais être absolument certain d’être jamais revenir. Les bateaux seraient brûlés. Pas d’autre alternative que de vivre de ses investissements et de gagner de l’argent si nécessaire.
Cette certitude est une chose beaucoup plus lourde à porter à 50 ans que le simple « eh, je vais trouver une solution » que vous pouvez dire à 34 ans.
Exemple de FEU à 35 vs FEU à 50
| Description | Prendre sa retraite à 35 ans | Prendre sa retraite à 50 ans |
|---|---|---|
| Comp tu t’éloignes | ~250 000 $ | ~750 000 $ |
| Personnes à charge | Généralement aucun | Enfants, conjoint, parents vieillissants |
| Possibilité d’être réembauché | Élevé, dans les 12 mois | Bas et avec un salaire inférieur |
| Inflation du style de vie | Minimal | Entièrement cuit |
| Années de dépenses à financer | 50+ | 35+ |
| Je regrette si ça échoue | Perdu un an ou trois | Vous avez perdu votre dernière décennie bien rémunérée |
| Difficulté émotionnelle | C’est terrifiant, c’est gérable | Cela semble rationnel, c’est presque impossible |
LE FEU devient plus dur avec l’âge, pas plus facile
La sagesse conventionnelle veut qu’à mesure que l’on vieillit et que l’on crée de la richesse, il devient plus facile de prendre une retraite anticipée. Je ne suis plus sûr que ce soit vrai.
Plus vous vieillissez et vous êtes riche, plus vous avez à perdre.
Vous cumulez également des responsabilités. Si vous avez une famille, vous vous souciez plus de vos enfants que jamais de vous-même. Compte tenu de l’économie et de la direction que prend l’IA, vous commencez naturellement à penser à la richesse générationnelle afin que vos enfants s’en sortent bien, même dans le pire des cas.
Malheureusement, FIRE rend la création de richesse générationnelle plus difficile, et non plus facile. Voulez-vous vraiment être égoïste au point de ne penser qu’à votre propre liberté lorsque vos enfants obtiendront leur diplôme dans une économie qui ne les accueille pas ?
À l’heure actuelle, comme je n’ai aucune option d’emploi réaliste, la voie la plus facile est de rester à la retraite. Ironique, mais vrai.
En 2023, j’ai travaillé à temps partiel dans une startup fintech pendant quatre mois. Ce fut une bonne expérience qui m’a renforcé dans la confiance que je pouvais être à nouveau embauché si je le voulais vraiment. Mais ce délai est désormais écoulé, comme c’était le cas il y a trois ans.
Ces mêmes quatre mois m’ont aussi rappelé exactement pourquoi j’étais parti en premier lieu. Je ne suis pas fait pour les réunions, les déplacements domicile-travail et le fait de consacrer mon temps aux rêves de quelqu’un d’autre.
Mais je l’admets. Après avoir acheté ma maison et vécu un salaire après l’autre pendant six mois, c’était vraiment bien d’avoir à nouveau un revenu actif stable. Si j’avais gagné deux à cinq fois ce montant, partir aurait été bien trop difficile.
Être honnête à propos de vos chances d’INCENDIE
La conclusion à laquelle je suis arrivé : si vous voulez FIRE, faites-le jeune (moins de 40 ans). Il est plus facile de se relever de la route après avoir été heurté lorsque vous êtes jeune et que vous disposez toujours de pouvoirs de régénération de niveau Wolverine. Après 45 ans, la récupération n’est plus la même.
Si j’étais assis aujourd’hui dans le siège d’un directeur général avec deux jeunes enfants à la maison, il y a peut-être 20 % de chances que j’aurais le courage de négocier une indemnité de départ et de partir.
Les 80% restants ? Je me dirais de lâcher prise et de travailler au moins jusqu’à ce que mon plus jeune obtienne son diplôme d’études secondaires en 2038. Ma fille a six ans, donc cela fait 12 ans de plus. J’aurais 61 ans.
Et pour être honnête avec moi-même, je ressentirais probablement une pression pour travailler quatre ans de plus pour faire mes études universitaires également. Les universités privées les plus chères coûteront alors plus de 160 000 dollars par an rien qu’en frais de scolarité. Alors appelez-le 65.
Ce n’est pas une retraite anticipée. C’est juste la retraite.
Par conséquent, le meilleur moment pour franchir le pas est celui où cela vous fait le plus peur, et non celui où vous vous sentez enfin en sécurité. Parce que si vous attendez une certitude absolue, vous ne ferez jamais cet acte de foi.
Questions des lecteurs
Pensez-vous qu’il est plus difficile de prendre une retraite anticipée à 35 ou à 50 ans ? Vos menottes dorées sont-elles devenues plus serrées à mesure que vos revenus ont augmenté ?
Pour ceux d’entre vous qui ont quitté un emploi bien rémunéré dans la quarantaine ou la cinquantaine, qu’est-ce qui vous a finalement poussé à bout ? Et pour tous ceux qui sont retournés au travail après avoir pris une retraite anticipée, le retour a-t-il été plus facile ou plus difficile que prévu ?
Enfin, si vous êtes parent, le fait d’avoir des enfants vous a-t-il rendu plus susceptible de continuer à travailler ou plus déterminé à en sortir ?
Copie d’annonce de fin de publication suggérée
Si vous envisagez de quitter un emploi dont vous ne voulez plus, n’abandonnez pas. Soyez licencié à la place. Négocier une indemnité de départ est ce qui m’a donné la marge de manœuvre financière et la tranquillité d’esprit nécessaires pour repartir en 2012 avec une indemnité différée et un chèque à six chiffres. Procurez-vous une copie de Comment organiser votre licenciement pour apprendre à négocier vous-même une indemnité de départ. Utilisez le code “sauvegarder» pour économiser 10 $ à la caisse.
Pied de page suggéré pour la newsletter
Tout ce que j’écris est basé sur une expérience directe depuis 2009, car l’argent est trop important pour être laissé à la pontification.


