
L’image populaire d’un praticien FIRE est celle d’une personne mangeant du riz et des haricots, coupant des coupons et conduisant une voiture plus âgée que ses enfants. Tout luxe est boudé afin d’accroître au maximum leur richesse. Les gens de FIRE ne sont pas chers et devraient profiter de la vie, disent plus de critiques.
Il y a une part de vérité là-dedans. Pour prendre une retraite anticipée, vous devez généralement épargner de manière agressive pendant 10 à 20 ans. En cours de route, vous développez des habitudes frugales qui vous aident à apprécier davantage ce que vous avez. Vous pouvez même commencer à considérer l’investissement comme une dépense divertissante qui vous motive à épargner encore plus.
Après plus de 10 ans de frugalité agressive et un taux d’épargne de plus de 50 %, il est très difficile de changer ses habitudes une fois libéré du train-train corporatif. Je travaillais tard jusqu’à 19 heures tout le temps pour pouvoir manger gratuitement de la nourriture à la cafétéria. Ensuite, je prenais des fruits et des collations pour pouvoir économiser pour le petit-déjeuner du lendemain. Tellement bon marché.
Cependant, un jour, vous découvrirez peut-être que vos habitudes financières sont très différentes du récit que vous vous racontez depuis des années. Au lieu de penser que vous êtes bon marché après FIRE, vous dépensez en réalité de manière agressive.
Je l’ai certainement fait. Et cela m’a fait réaliser que le stéréotype bon marché du FIRE est en grande partie faux.
Achetez simplement la voiture déjà
L’un des avantages d’écrire publiquement est d’obtenir régulièrement des commentaires des lecteurs. La plupart sont cordiaux. Certains ne le sont pas. Cela vient avec le territoire.
Après avoir écrit sur le coût caché de l’achat d’une nouvelle voiture, un lecteur a laissé un commentaire au volant : “Achetez déjà la voiture. Vous en avez trop parlé.”
Cela n’arrive pas. Dans le message, j’ai partagé que j’avais gratté le côté avant droit parce que je n’avais pas vu de porte-vélos dépassant d’un mètre. Ma première réaction n’a pas été la colère. C’était un soulagement. Il y a un sentiment merveilleux à ne pas s’en soucier lorsqu’une voiture de 11 ans porte une autre cicatrice de bataille.
Pourtant, son commentaire m’a fait réfléchir. Suis-je trop bon marché, ou même un peu masochiste, en conduisant une vieille voiture avec des problèmes alors que je n’y suis pas obligé ?
Ma conclusion est non. Le joie le fait de ne pas me soucier de savoir si ma voiture est rayée ou endommagée l’emporte sur la joie de conduire quelque chose de nouveau dans une ville animée. Les nouveaux trucs coûteux me donnent juste plus de stress.
Ensuite, j’ai regardé mes dépenses pour des choses qui ne sont pas nécessaires à la survie. Le total est bien au-delà de ce qu’un praticien FIRE bon marché stéréotypé dépenserait. Et j’ai le sentiment que lorsque vous effectuez un audit des dépenses, vous découvrirez des choses similaires.
Le coût d’opportunité d’une retraite anticipée est énorme
Voici le point clé applicable à TOUTES les personnes qui FIRE.
Les praticiens du FIRE laissent d’énormes sommes d’argent sur la table pour faire autre chose. D’un point de vue financier, ils paient un coût d’opportunité énorme pour s’asseoir sur un banc de parc un mercredi à 11 heures du matin et lire.
Ainsi, par défaut, les praticiens FIRE ne sont pas bon marché une fois qu’ils prennent leur retraite. Et plus ils gagnent d’argent dans leur travail quotidien, moins ils sont bon marché, car le coût d’opportunité est plus élevé.
En 2012, j’ai reçu un salaire de base de 250 000 $ plus une prime discrétionnaire allant de 0 $ à 500 000 $. En m’éloignant, j’ai essentiellement dépensé toute cette année-là pour me libérer de la politique d’entreprise, des voyages d’affaires, de la pression des clients et des réunions.
Puis je l’ai dépensé à nouveau l’année suivante. Et l’année d’après. Sur 14 ans, cela représente plus de 3,5 millions de dollars en salaire de base perdu, avant toute augmentation. Ajoutez les bonus et nous parlons d’un manque à gagner de plus de 7 millions de dollars en compensation.
La plupart des gens sont prêts à vendre leur âme pour de l’argent jusqu’à l’âge de 61 ans. Même si leur entreprise nuit à la société, il peut être extrêmement difficile de se débarrasser d’un gros salaire.
Payer le plein prix pour les soins de santé
Et il ne s’agit pas seulement du salaire perdu. Lorsque vous partez, vous perdez également l’assurance maladie subventionnée par votre employeur.
Nous payons environ 3 000 dollars par mois pour des soins de santé non subventionnés pour notre famille de quatre personnes. Cela représente 36 000 $ par an pour une couverture que j’avais l’habitude d’obtenir pour une fraction du prix.
Choisir de ne pas continuer à travailler est l’un des achats les plus coûteux que vous puissiez faire.
Les praticiens du FIRE sont les plus gros dépensiers de la société
Donc contrairement à la croyance populaire, quiconque franchit le pas et FIRE est un gros dépensierpas bon marché ou frugal.
À l’inverse, quiconque se dit FEU et continue à travailler dans un emploi qu’il n’aime pas pendant un an de plus ne l’est pas. Ils se trompent probablement eux-mêmes. Car en fin de compte, votre numéro d’indépendance financière n’est pas réel si vous ne faites rien pour changer votre vie.
J’espère que ce point fondamental est clair. Pendant ce temps, tout ce qu’un praticien FIRE dépense au-delà des bases nécessaires pour survivre doit également être pris en considération.
Permettez-moi de partager quelques exemples, qui sont différents pour chaque personne FIRE. Cependant, voici probablement les deux plus grosses dépenses discrétionnaires de la vie à prendre en compte.
Une maison ou un appartement dont vous n’avez pas besoin
Si vous louez ou achetez une maison plus grande qu’un studio pour vous et un partenaire, ou un deux chambres si vous avez quelques enfants, vous dépensez au-delà de ce qui est nécessaire.
Notre plus grosse dépense discrétionnaire est la maison que nous avons achetée en 2023. Elle coûte environ 75 % de plus que la maison que nous avons achetée en 2020 au début de la pandémie.
Nous n’avions pas besoin d’une autre chambre ou de deux salles de bains supplémentaires. Nous n’avions pas non plus besoin d’une cour fermée pour que nos enfants puissent jouer dehors en toute sécurité. Nous n’avions pas non plus besoin d’un terrain plus grand avec vue sur le Golden Gate Bridge.
Mais je le voulais et j’ai convaincu ma femme que c’était une bonne idée. Elle était heureuse dans notre ancienne maison.
Nous pourrions facilement économiser 40 000 $ par année en taxes foncières et en entretien si nous avions conservé notre ancienne maison. Mais le meilleur moment pour posséder la plus belle maison que vous puissiez vous permettre est celui où votre cœur bat le plus. Une fois les enfants partis, nous pouvons toujours réduire les effectifs.
Dépenses FIRE anti-bon marché : 50 000 $ de plus par an pour le logement
Les enfants que vous aimez
Certains membres de la communauté FIRE et des finances personnelles renoncent aux enfants parce qu’ils coûtent cher et nécessitent énormément de temps, d’argent et d’efforts. Les enfants peuvent gâcher le style de vie FIRE. Vous ne pouvez plus voyager aussi librement ni faire ce que vous voulez au quotidien.
Au lieu d’aller chercher de la nourriture, des choses et des expériences pour vous-même, une grande partie de vos revenus d’investissement passifs est absorbée par de petits humains qui souvent ne savent pas à quel point ils les possèdent.
Élever un enfant dans une ville côtière coûteuse peut facilement coûter 1 million de dollars, de la naissance jusqu’à l’âge de 18 ans. Ajoutez 400 000 dollars supplémentaires pour l’université en dollars d’aujourd’hui, et élever un enfant peut coûter environ 1,4 million de dollars jusqu’à l’obtention de son diplôme universitaire.
Bien entendu, les familles peuvent dépenser beaucoup moins. Appelez cela « seulement » 300 000 $ jusqu’à l’âge de 18 ans, ou 500 000 $ jusqu’à l’université. Mais cela représente quand même beaucoup d’argent pour quelqu’un d’autre que vous.
Personne n’a besoin d’enfants. Mais nous sommes nombreux à vouloir des enfants. Une fois que nous en avons eu un, nous avons pensé que les enfants étaient si spéciaux que nous en avons eu un autre. Si je pouvais remonter le temps jusqu’à 30 ans, je me giflerais et j’en tirerais un ou deux de plus. Cela dit, être un parent plus âgé présente des avantages, comme plus de maturité et de moyens financiers.
Dépenses anti-FIRE bon marché pour les frais de subsistance des enfants tels que la nourriture, les vêtements, les cours, les voyages : 16 000$/an
Plus de dépenses inutiles qui ne sont pas bon marché
Vivre dans une maison plus agréable et avoir des enfants ne sont pas des excès scandaleux. Certains diront qu’il s’agit de désirs fondamentaux. Nous passons plus de temps à la maison que partout ailleurs et procréer est en quelque sorte nécessaire à la survie de notre espèce.
Mais les gens de FIRE dépensent également beaucoup pour des choses absolument inutiles. Comme pour toute chose, il y a des niveaux à cela.
En voici deux autres, qui peuvent sembler carrément inutiles à certains. Mais malgré ma crise temporaire de liquidités, je ne réduis pas encore mes dépenses, surtout après avoir réalisé à quel point il est difficile de dépenser de l’argent quand on est vieux.
Frais de scolarité dans une école primaire indépendante
L’un de mes plus grands regrets académiques est de ne pas avoir pris le mandarin plus au sérieux en grandissant. J’ai vécu à Taipei pendant quatre ans alors que mes parents étaient en poste à l’American Institute de Taiwan, et j’ai encore tout gâché. Ensuite, j’ai perdu sept années d’espagnol, du collège au lycée.
Je paierais une fortune pour parler couramment une deuxième langue. Au lieu de cela, je paie une fortune pour que mes enfants aient la chance que j’ai gaspillée.
Nous envoyons les deux enfants dans une école d’immersion linguistique, ce qui coûte environ 46 000 $ par an et par enfant. C’est beaucoup d’argent. Je suis issu d’un lycée, d’un collège et d’une école de commerce publics, et je crois toujours aux écoles publiques. Je me demande souvent si nous faisons le bon choix.
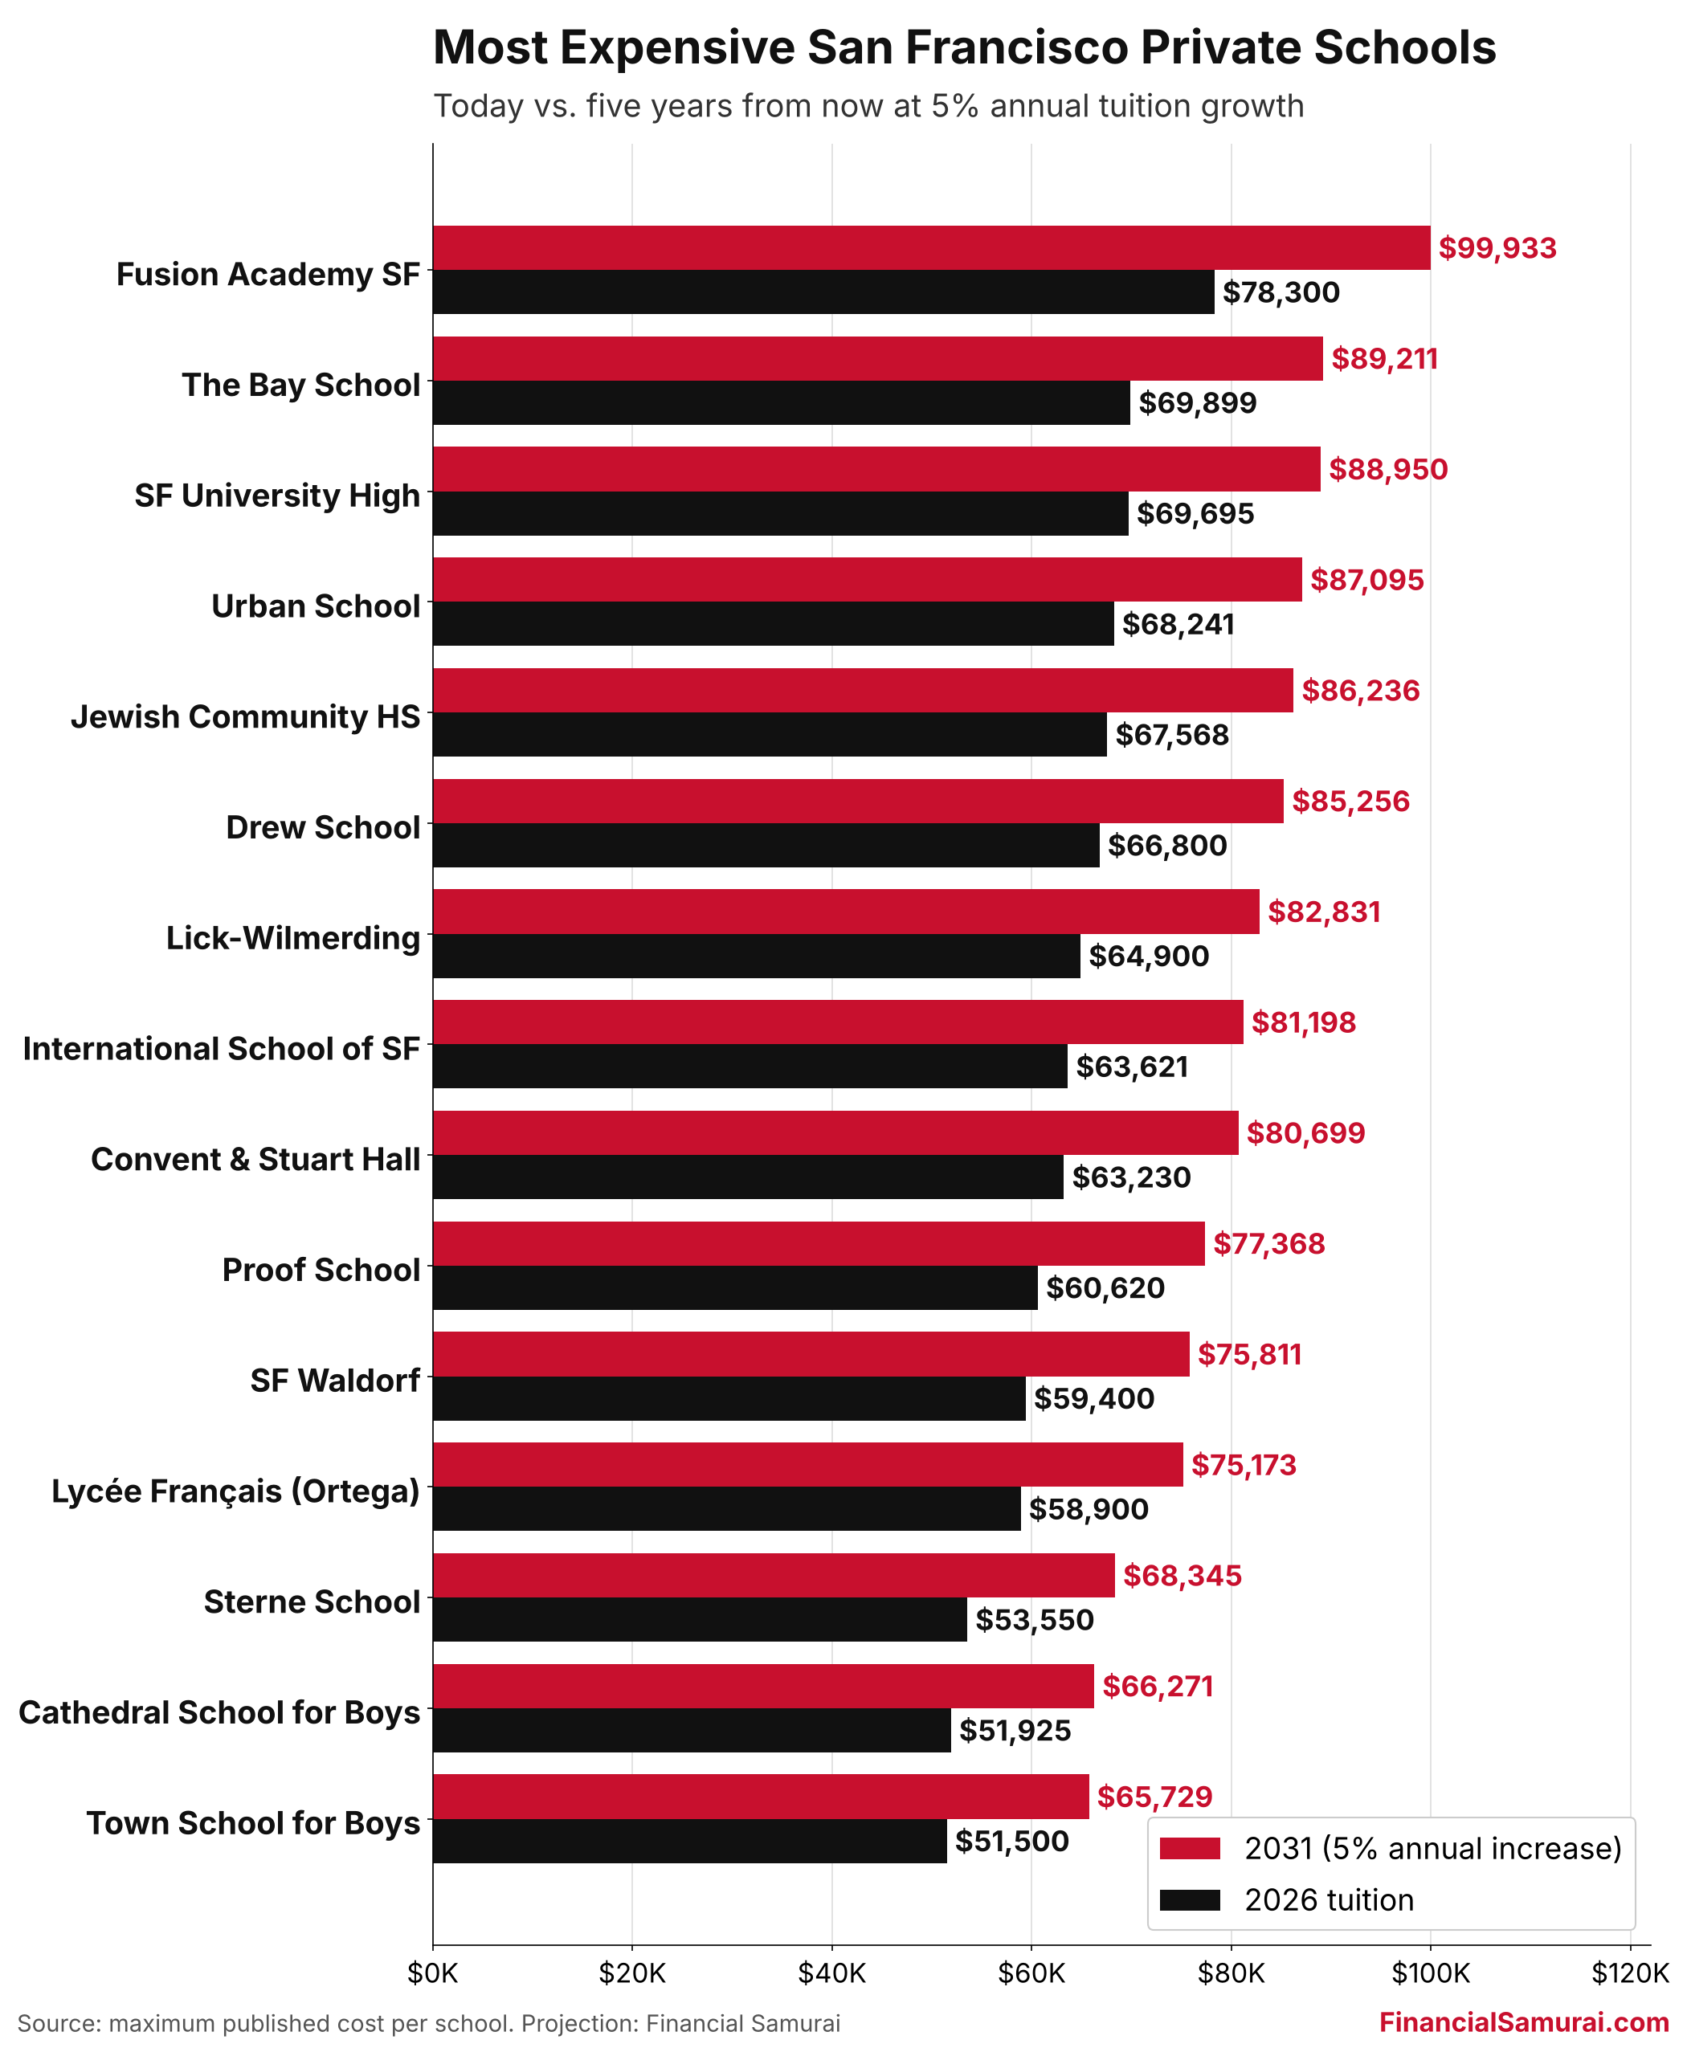
Un parent FIRE économe enverrait ses enfants à l’école publique et leur remettrait une application linguistique gratuite. Un enseignement vraiment frugal pourrait même être l’école à la maison, ce que nous avons fait pendant 18 mois pendant la pandémie. Je peux confirmer que ce n’est pas gratuit. Cela vous coûte simplement votre patience au lieu de votre argent.
Peut-être que ces frais de scolarité ne sont qu’une thérapie coûteuse pour ne pas étudier plus dur quand on était enfant.
Dépenses FIRE anti-bon marché pour l’éducation : ~ 92 000 $ par an
Commander une livraison de nourriture qui permet de gagner du temps
Vivant à San Francisco, nous avons l’embarras du choix avec de la bonne nourriture. Et comme de nombreuses entreprises de livraison ont commencé ici, les faire livrer à votre porte est un jeu d’enfant.
J’adore manger. Vous devriez voir mon instinct, c’est pourquoi j’ai rejoint un Dad Bod Challenge. J’aime aussi gagner du temps et ne pas me couper les doigts en coupant des oignons.
Nous commandons donc la livraison plusieurs fois par semaine depuis plus de 10 ans. Nous pourrions économiser de l’argent en faisant les courses et en cuisinant davantage. Mais nous préférons passer ce temps ailleurs. Clairement pas au gymnase.
Dépenses FIRE anti-bon marché en nourriture : ~1 000$ par mois
Additionner le décompte pas si frugal de FIRE
Voici à peu près à quoi ressemblent nos dépenses inutiles chaque année.
| Dépense discrétionnaire | Coût annuel estimé |
|---|---|
| Maison plus agréable (taxe foncière et entretien en sus) | 50 000 $ |
| Ecole indépendante pour deux enfants | 92 000 $ |
| Activités pour enfants, voyages, vêtements, lunettes, soins de santé | 16 000 $ |
| Livraison de nourriture et restaurants | 12 000 $ |
| Total | 170 000 $ |
Ajoutez à cela plus de 250 000 $ de salaire de base perdu, et nous dépensons plus de 420 000 $ par an pour un style de vie que des étrangers pourraient qualifier de bon marché. Tout ça parce que je conduis une vieille voiture.
Voici le kicker. Même avec toutes ces dépenses inutiles, nos excès coûtent toujours moins que le salaire de base que j’ai abandonné. Et cela suppose que mon salaire de base n’a jamais augmenté après 2012, ce qui est peu probable.
Oh, et je n’ai même pas inclus le salaire perdu de ma femme.
Par conséquent, le simple fait de prendre une retraite anticipée et de renoncer à un salaire n’est pas bon marché. C’est prodigue.
Le récit bon marché de FIRE doit être retiré
Bien sûr, je conduis une vieille voiture et je vole en classe économique. Mais c’est parce que je me sens stupide d’acheter du neuf ou de payer pour la première classe.
Le plus loin que je vole habituellement est de cinq heures jusqu’à Hawaï. Payer plus de 1 000 $ de plus pour un siège premium semble ridicule alors que je me situe très bien en classe économique. Cela représente plus de 200 $ de l’heure pour cinq pouces supplémentaires d’espace pour les jambes et un siège jusqu’à six pouces plus large. Tout cela pour pouvoir écrire un article, prendre un repas, regarder un film et faire une sieste. Des choses que je peux déjà faire en coach.
Ne rien dépenser pour des choses qui ne vous intéressent pas n’est pas bon marché. C’est savoir ce que vous appréciez.
Je déclare donc mort le récit bon marché de FIRE. Les praticiens de FIRE, en particulier le groupe Fat FIRE, sont parmi les plus gros dépensiers de la société. Nous pourrions continuer à travailler pour gagner plus d’argent. Mais nous ne le faisons pas, car nous valorisons davantage notre temps.
Renoncer à tous ces revenus chaque année pour voyager, créer ou passer plus de temps avec nos enfants coûte cher. Mais nous ne le ferions pas autrement.
Questions des lecteurs
- Si vous additionnez votre salaire perdu et vos dépenses discrétionnaires, combien coûte réellement votre version de l’indépendance financière chaque année ?
- À quelle dépense « inutile » ne renonceriez-vous jamais, même si elle retardait de cinq ans votre retraite anticipée ?
- Pensez-vous que les praticiens de FIRE sont économes, ou dépensent-ils simplement leur argent en temps plutôt qu’en choses ? Peut-être que le stéréotype fait plutôt référence aux personnes qui sont Coast FIRE, Barista FIRE ou Lean FIRE.


