
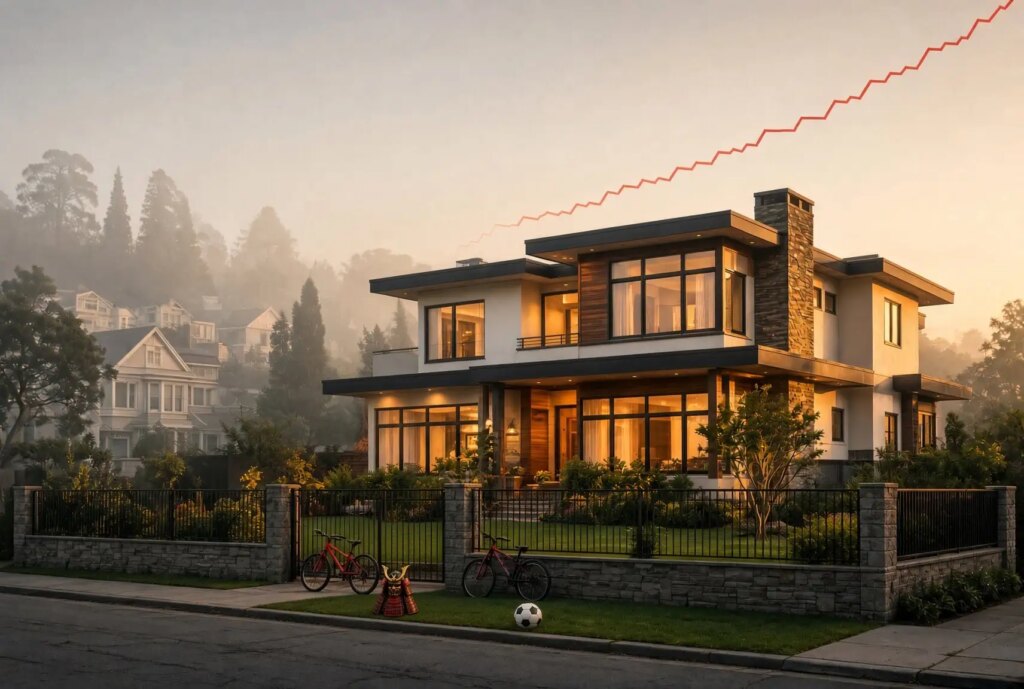
En octobre 2023, nous avons opté pour une maison finie plus grande dont nous n’avions pas besoin. Trois ans plus tard, je souhaite vous dire si cela en valait la peine, afin que vous puissiez prendre une meilleure décision si vous êtes tenté de faire de même.
Plus que tout autre bien matériel que l’argent peut acheter, une maison est le plus désirable. La personne moyenne passe plus de 14 heures par jour à la maison, il n’y a donc probablement aucun investissement que nous utilisons davantage. Bien sûr, nous devons porter des vêtements en public, mais nous les échangeons tous les jours. Et la dernière fois que j’ai vérifié, mes t-shirts et mes chaussures n’ont pas pris de valeur.
Les belles montres et bijoux sont agréables et peuvent également être appréciés. Mais nous ne les portons pas tous les jours et nous ne vivons certainement pas à l’intérieur. Ainsi, sans conteste, une maison est la meilleure combinaison pour profiter de votre argent tout en réalisant potentiellement un rendement positif.
La mise à niveau vers une maison dont vous n’avez pas besoin est un animal légèrement différent.
Si vous optez pour quelque chose que d’autres trouvent indésirable ou inutile, votre maison ne vous apportera probablement pas le retour positif que vous espérez. Mais si vous passez à la fourchette de prix de la « zone de frénésie », celle pour laquelle les acheteurs se disputent sur votre marché, vous aurez presque toujours une forte demande lorsque viendra votre tour de vendre.
Nos réflexions sur la possession d’une maison plus agréable que ce dont nous avons besoin
Ma femme et moi en avons parlé sur notre podcast et nous avons conclu que l’achat en valait la peine.
Il lui a fallu énormément de efforts pour la convaincre d’accepter de déménager. Elle a finalement acquiescé après que j’ai promis que ce serait notre dernière maison, en supposant que nous restions à San Francisco. Cette promesse a été la principale chose qui lui a permis de franchir la ligne d’arrivée.
Nos enfants ont énormément apprécié l’espace supplémentaire. Ils jouent tous les jours dans la cour fermée et nous n’avons pas à craindre qu’ils se fassent heurter par une voiture ou enlevés par un étranger. Le quartier est calme et sûr, même si de nombreux travaux de rénovation sont en cours.
J’ai également remarqué que notre garçon a besoin de courir plus que notre fille, ce qui semble typique. Une fois qu’il a épuisé son énergie, il est plus facile de l’amener à se concentrer sur ses devoirs.
Si vous avez un garçon ou un enfant extrêmement actif, une maison située sur un grand terrain utilisable peut être bénéfique pour le développement de l’enfant. C’est quelque chose que nous n’avons pas pleinement apprécié avant d’acheter.
Il y a aussi la paix de savoir que nous ne bougerons plus jamais. Pendant 20 ans, de 2003 à 2023, j’ai été accro à l’immobilier et gravis sans cesse les échelons de l’immobilier. Maintenant que nous avons atteint le niveau supérieur que nous pouvons nous permettre, je me sens installé d’une manière à laquelle je ne m’attendais pas. Ne plus vouloir, c’est incroyable !
Le décumulation via l’immobilier semble satisfaisant
Si vous vous concentrez sur le décumulation, ou du moins sur la nécessité de dépenser davantage d’argent durement gagné et d’investissements risqués qui ont porté leurs fruits, cela fait du bien de transformer cet argent en quelque chose que vous appréciez réellement.
Une maison plus agréable coche la case d’être quelque chose que nous utilisons tous les jours, ce qui est plus que ce que je peux dire pour la plupart des choses pour lesquelles j’ai dépensé.
Ne vous sentez pas trop mal de ne pas gagner plus d’argent en actions
D’un point de vue purement financier, la partie la plus difficile de la rénovation d’une maison dont vous n’avez pas besoin est de réfléchir à combien vous auriez pu gagner davantage si vous aviez investi ailleurs, généralement dans des actions.
Le S&P 500 est en hausse de plus de 80 % depuis que nous avons vendu des actions et des bons du Trésor pour acheter notre maison. Le coût d’opportunité de ne pas gagner plus ailleurs doit être mis en balance avec l’utilité que vous tirez de votre maison.
Mais cela pourrait toujours être pire. J’ai parlé à un père qui a vendu ses actions Salesforce (CRM) en 2009 pour acheter sa maison. S’il avait tenu bon, le titre aurait été multiplié par 10. J’ai parlé à un autre père, qui envisage actuellement de se moderniser, qui travaillait chez Tesla et a vendu des actions en 2015 pour acheter sa place. Ce stock a augmenté de plus de 20 fois depuis.
Leurs deux propriétés sont également en hausse depuis leur achat. Mais leurs anciennes positions en actions ont augmenté de façon spectaculaire.
Au total, je suis sûr d’avoir laissé plus d’un million de dollars sur la table en achetant notre maison, net de l’appréciation de la maison. Le coût d’opportunité aurait pu être pire, mais heureusement, le marché immobilier de San Francisco est solide grâce à l’IA. C’est l’heure du boom-loop.
Je ne suis pas sûr que nous pourrions acheter notre maison aujourd’hui si elle arrivait sur le marché. En 24 ans de recherche de propriété à San Francisco, je n’ai jamais vu grand-chose de cette taille à ce prix. Alors peut-être que le marché s’ajuste plus haut que je ne le pense, d’autant plus que le côté ouest de San Francisco devient plus populaire.
La plus grande surprise : à quel point la maintenance a été faible
La recommandation générale est de consacrer chaque année 1 % de la valeur de votre maison à l’entretien. C’est une règle empirique décente, surtout si vous possédez un condo avec une association de propriétaires, ce que je fais également.
Mais après trois ans dans la maison, voici ce que nous avons réellement dépensé :
- Toiture et gouttières : 1 000 $. Nous avons réparé une partie du toit, retiré les clous et ajouté des vis tout autour de nos gouttières bruyantes après une tempête particulièrement importante.
- Clôture en bois : 1 200 $. Remplacement de six planches de clôture pourries. Nous devrons probablement en remplacer quelques autres, alors appelons cela 2 000 $. Nous les avons manqués au cours de notre séquestre de près de trois mois, alors s’il vous plaît, ne sautez pas l’inspecteur.
- Chauffe-eau : 500$. Remplacement d’un vase d’expansion après que la soupape de décharge ait commencé à couler. Nous étions censés payer un plombier pour inspecter le chauffe-eau et le système de chauffage radiant chaque année. Nous ne l’avons pas fait pendant trois ans, parce que tout allait bien.
- Réfrigérateur : 300 $. Le réfrigérateur a cessé de fonctionner une nuit de juin 2026. Nous avons payé 100 $ pour un réparateur qui est venu à 22 heures et n’a rien trouvé d’anormal, puis 200 $ pour qu’un électricien inspecte le câblage et remplace un fusible.
- Jardinage : 800 $. Nous effectuons la majeure partie du travail nous-mêmes, mais nous avons payé deux séances de nettoyage sur trois ans.
- Électricité extérieure : 500 $. Lors de l’installation de notre spa, ma dépense de luxe préférée, l’électricien a signalé plusieurs prises qui n’étaient pas résistantes aux intempéries (WR), je lui ai donc demandé de toutes les échanger pendant qu’il était là pour les adapter au code.
- Nettoyage : 400 $. Nous avons cédé et payé une fois pour un nettoyage en profondeur. C’était glorieux. Ensuite, nous nous sommes sentis coupables du coût et avons arrêté. Notre voisin a des femmes de ménage deux fois par semaine, c’est ce qui m’a incité à contacter leurs femmes de ménage en premier lieu lorsque je me promenais.
C’est à peu près 4 700 $ sur trois ans, soit environ 1 567 $ par an pour l’entretien pur. Pratiquement rien, et bien en dessous de la règle empirique des 1 %.
Le faible coût n’est pas entièrement dû à la chance. Nous avons été minutieux pendant le séquestre de trois mois et avons demandé aux vendeurs de réparer autant que possible avant la clôture. La maison avait également été entièrement rénovée et entièrement aménagée juste avant notre achat, nous avons donc acheté vers le haut de son cycle d’entretien, pas vers le bas.
Si vous envisagez de passer à une maison dont vous n’avez pas besoin, faites-le d’abord
Parcourez cette liste de contrôle avant de tomber amoureux et d’éprouver les remords de l’acheteur :
1) Assurez-vous que votre conjoint est véritablement à bord. Pas « bien, peu importe » à bord. Actuellement à bord et extrêmement excité. Un partenaire réticent transforme une grande maison en une dispute récurrente. Faites une promesse que vous pouvez tenir, comme je l’ai fait, et pensez-la.
2) Exécutez la règle 30/30/3-5. Économisez au moins 30 % du prix d’achat (20 % d’acompte, 10 % de tampon), maintenez le paiement mensuel inférieur à 30 % de votre revenu brut et limitez le prix de la maison à 3 à 5 fois votre revenu brut annuel. Enfreignez cette règle et vous invitez au stress.
3) Achetez juste au-dessus de la zone de frénésie. Choisissez une maison et un quartier pour lesquels les acheteurs se disputent, puis recherchez un prix environ 10 % plus élevé. La zone de frénésie est l’endroit où la plupart des gens enchérissent, ce qui signifie des guerres d’enchères qui peuvent vous laisser d’énormes remords d’acheteur si vous gagnez. Juste au-dessus, il y a moins de concurrence et de meilleures offres.
3) Testez votre trésorerie sous contrainte. Modélisez la nouvelle hypothèque, les impôts fonciers, l’assurance et l’entretien, puis supposez qu’un revenu disparaît pendant six mois. Si les calculs vous donnent une crise de panique, vous allez trop loin. J’ai traversé une période de six mois au cours de laquelle j’ai vécu d’un chèque de paie à l’autre, ce qui a recréé le stress que je ressentais dans le secteur bancaire presque tous les jours.
4) Choisissez un prêt hypothécaire ou un prêt en espèces en gardant à l’esprit votre coût d’opportunité. Avant de vendre des placements, demandez-vous ce que cet argent rapporterait probablement si vous le laissiez tranquille, car c’est le coût que vous ressentirez le plus. Payer en espèces supprime le paiement mensuel mais concentre votre argent dans un seul actif illiquide. Une hypothèque permet de conserver davantage d’investissement mais vous coûte des frais, des formalités administratives et un privilège. Si vous pouvez vous permettre de payer en espèces et que la maison vaut 30 % ou moins de votre valeur nette après l’achat, la voie en espèces est logique avec des taux d’intérêt aussi élevés. Vous pouvez souvent obtenir une meilleure affaire ou remporter l’enchère en concluant rapidement en espèces.
5) Embauchez un inspecteur et utilisez un long dépôt. C’est là que vous créez un effet de levier. Trouvez chaque défaut et poussez le vendeur à le réparer autant que possible avant de conclure. Notre faible facture de maintenance est le résultat direct de notre acharnement lors du dépôt fiduciaire.
6) Faites correspondre la maison à la vie réelle de votre famille. Les enfants actifs ont besoin de beaucoup de choses pour courir. Les parents vieillissants ayant de mauvaises hanches préfèrent une chambre à un étage ou une suite pour invités. Achetez en fonction de la façon dont vous vivrez réellement aujourd’hui et dans le futur, pas pour des photos mises en scène, ni pour impressionner les gens qui ne paient pas votre facture de taxe foncière.
7) Assurez-vous que votre conjoint est véritablement à bord. Pas « bien, peu importe » à bord. Actuellement à bord et extrêmement excité. Un partenaire réticent transforme une grande maison en une dispute récurrente. Faites une promesse que vous pouvez tenir, comme je l’ai fait, et pensez-la.
Nous effectuerions une mise à niveau à nouveau si nous devions recommencer
En conclusion, nous rachèterions volontiers cette maison. L’expérience a fonctionné, mais bien sûr, il se pourrait bien qu’elle n’ait pas abouti. Je ne peux pas récupérer ces trois années, mais je peux apprécier à quel point cette maison a offert une vie plus agréable à ma femme et à mes enfants.
La seule chose que je pourrais changer, c’est de contracter une hypothèque pour ne pas avoir à vendre autant d’actions. Mais une hypothèque aurait coûté environ 10 000 $ en frais initiaux, plus des travaux supplémentaires et la banque détenant un privilège. Alors peut-être pas.
L’argent est censé être dépensé et apprécié de notre vivant. Alors si vous souhaitez moderniser votre maison, allez-y. Suivez simplement la règle 30/30/3-5 pour ne pas vous mettre en danger financier et finir par être trop stressé pour profiter du lieu.
Lecteurs, avez-vous déjà opté pour une maison dont vous n’aviez pas besoin ? Cela en valait-il la peine ou auriez-vous préféré conserver l’argent investi ? Et si vous hésitez en ce moment, qu’est-ce qui vous retient ?
Investissez dans l’immobilier sans autre facture de taxe foncière
La modernisation de notre maison a concentré une grande partie de notre valeur nette dans un actif illiquide dans une rue d’une ville. Idéal pour les enfants. Pas idéal pour la diversification.
Si vous souhaitez plus de visibilité sur l’immobilier sans vendre d’actions, réparer des planches de clôture ou payer un plombier à 22 heures, jetez un œil à Collecte de fonds. L’IA est peut-être la prochaine technologie à usage général, mais chaque modèle a besoin d’un domicile physique. Les hyperscalers investissent des centaines de milliards par an dans les centres de données, et la puissance et les autorisations sont devenues des contraintes majeures. C’est dans l’immobilier que cette contrainte est résolue.


